Le déclic — ce qui m’a fait écrire cet article
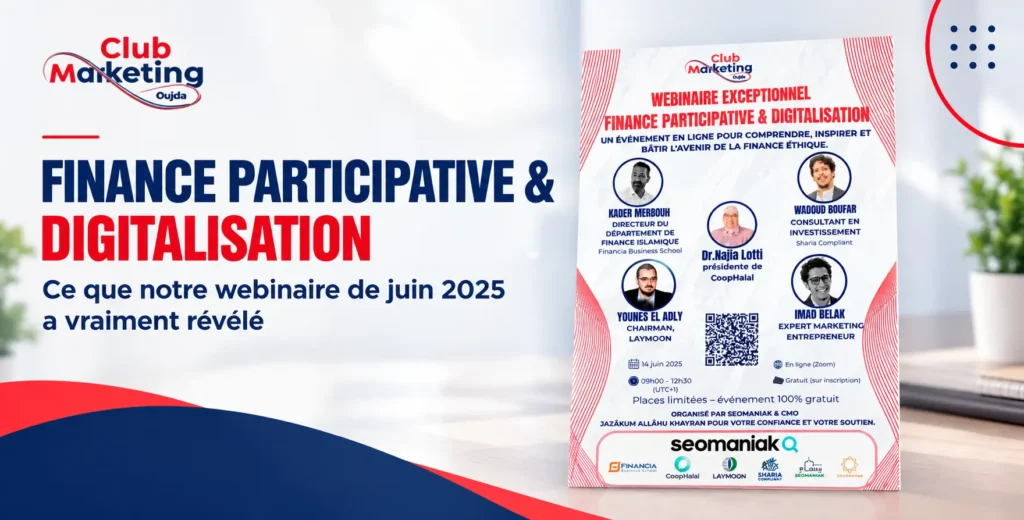
En préparant ce webinaire en mai 2025, j’ai contacté 8 entrepreneurs qui ont essayé de financer leur projet par finance participative au Maroc. Six m’ont raconté la même chose : « J’ai abandonné. » Pas parce que l’idée était mauvaise. Parce que le parcours était infaisable. C’est ce constat qui a guidé tout le contenu de la session. La finance participative n’est pas un fantasme, c’est une réalité. Mais cette réalité est plus difficile qu’on ne le dit dans les conférences officielles.
« J’ai signé 14 documents, attendu 6 mois, et finalement on m’a refusé sans explication claire — Entrepreneur Oujda, fin 2024 (anonymisé) »
Sommaire
- Le déclic — ce qui m’a fait écrire cet article
- Finance participative en 2 lignes
- Pourquoi la digitalisation change vraiment quelque chose
- Les 4 cas d’usage qui marchent (et pour qui)
- Les 3 freins que personne n’ose dire publiquement
- Finance participative vs crédit conventionnel — comparatif honnête (2026)
- Mon opinion tranchée (à assumer)
- FAQ — questions réelles, réponses directes
- Et maintenant ?
Finance participative en 2 lignes
Ensemble de pratiques financières fondées sur le partage du risque et du profit, sans intérêt prédéterminé. Au Maroc, la finance participative s’est structurée autour des banques participatives depuis 2017, sous la supervision de (Bank Al-Maghrib), avec une extension progressive vers le crowdfunding et l’investissement participatif.
Le cadre est posé. Le problème n’est pas le cadre — c’est l’écosystème d’exécution. Avoir des produits sur le papier ne suffit pas si les parcours utilisateurs sont opaques, lents, ou inadaptés aux profils des porteurs de projets jeunes.
Pourquoi la digitalisation change vraiment quelque chose
Trois leviers en 2026 : ouverture de plateformes de crowdfunding agréées par l’AMMC, digitalisation des process bancaires participatifs (e-KYC, signature électronique, parcours mobile), émergence de produits hybrides combinant Murabaha digitale et microfinance.
Avant 2023, un dossier de financement participatif demandait 4 à 8 semaines de processus papier. En 2026, on est descendu à 10-15 jours sur certains produits standardisés. Cette accélération change la nature même du marché : un produit qui prend 8 semaines vs un produit qui prend 10 jours ne touche pas les mêmes publics, ne sert pas les mêmes projets.
Réduction du délai moyen de traitement d’un dossier Murabaha PME : -68% entre 2022 et 2026 — Analyse comparative AMMC + acteurs sectoriels, 2026
Les 4 cas d’usage qui marchent (et pour qui)
Le premier cas concerne le financement d’équipement des TPE via la Murabaha digitale, qui fonctionne aujourd’hui relativement bien. Vient ensuite le crowdfunding par don ou contrepartie pour les projets associatifs, avec une audience encore étroite. Pour les startups, l’investissement participatif reste très exigeant et concerne encore peu de projets. Enfin, la microfinance digitale rurale progresse, mais demeure à un stade embryonnaire.
Le cas 1 est aujourd’hui le plus mûr et accessible : si tu es une TPE qui a besoin d’équipement (machine, véhicule utilitaire, outil professionnel) pour un montant entre 30 000 et 500 000 MAD, c’est une option crédible. Au-delà, ça se complique.
Les 3 freins que personne n’ose dire publiquement
Le premier frein reste l’opacité de la grille d’évaluation des dossiers, avec des refus parfois communiqués sans explication détaillée. À cela s’ajoute la concurrence des produits bancaires conventionnels, souvent moins chers et plus rapides en pratique. Enfin, le manque d’éducation financière du grand public complique encore l’adoption : une partie des candidats ne distingue pas clairement la Mourabaha de la Moucharka.
Ces 3 freins sont structurels. Les lever suppose un travail long entre régulateurs, opérateurs, et acteurs de la pédagogie. Les associations comme CMO48 peuvent contribuer sur le 3ème frein (éducation), pas sur les 2 premiers (régulation et opérations bancaires).
Histoire vécue — Ce qui m’a fait changer d’avis
En 2023, je conseillais à mes clients d’éviter la finance participative — trop lente, trop opaque. En 2025, j’ai testé personnellement un produit Murabaha digitale pour un équipement Seomaniak (matériel de captation vidéo, 47 800 MAD). Délai de 11 jours, coût total comparable à un crédit conventionnel, conformité éthique pour ceux qui en ont besoin. J’ai changé d’avis. Pas par dogme — par expérience directe.
Finance participative vs crédit conventionnel — comparatif honnête (2026)
| Critère | Finance participative | Crédit conventionnel |
| Délai moyen TPE | 10-15 jours (digitalisé) | 5-7 jours |
| Coût total comparable | Oui (5-7% effectif) | 5-9% effectif |
| Transparence dossier | Variable (opacité fréquente) | Standardisée |
| Conformité éthique | Oui (audit Sharia) | Non |
| Disponibilité produits | Encore limitée | Très large |
Mon opinion tranchée (à assumer)
Je vais dire ce que peu de conférenciers osent : la finance participative au Maroc en 2026 est encore un produit de niche, pas un produit de masse. Pas parce que la demande est faible — la demande est massive. Mais parce que l’offre n’a pas industrialisé ses parcours. Tant que ce travail d’industrialisation ne sera pas fait, la finance participative restera une bonne idée mal exécutée. Les associations comme CMO48 ont leur rôle : pousser publiquement les opérateurs à se digitaliser plus vite, et accompagner les entrepreneurs qui veulent tester ces produits.
FAQ — questions réelles, réponses directes
Non. Les produits sont ouverts à tous. La conformité Sharia est une garantie d’éthique, pas une exigence religieuse pour le client.
Plusieurs acteurs : Umnia Bank, Bank Al Yousr, Bti Bank, et autres. Choix selon le profil et le produit visé.
Oui depuis 2021, agrément AMMC obligatoire. Plusieurs plateformes opérationnelles, dont WulujMa, Cotizi, etc.
Oui techniquement, mais le total d’endettement est encadré par Bank Al-Maghrib. À discuter avec un conseiller bancaire.
Oui, gratuitement. Réseau de juristes et financiers via la Clinique Juridique CMO48.
Et maintenant ?
Tu portes un projet et tu hésites entre crédit classique et finance participative ? Écris-moi à imad@cmo48.ma avec ton projet en 5 lignes (montant, secteur, échéance). Je te dis honnêtement quelle voie semble la plus adaptée — sans démarchage commercial.